Voltar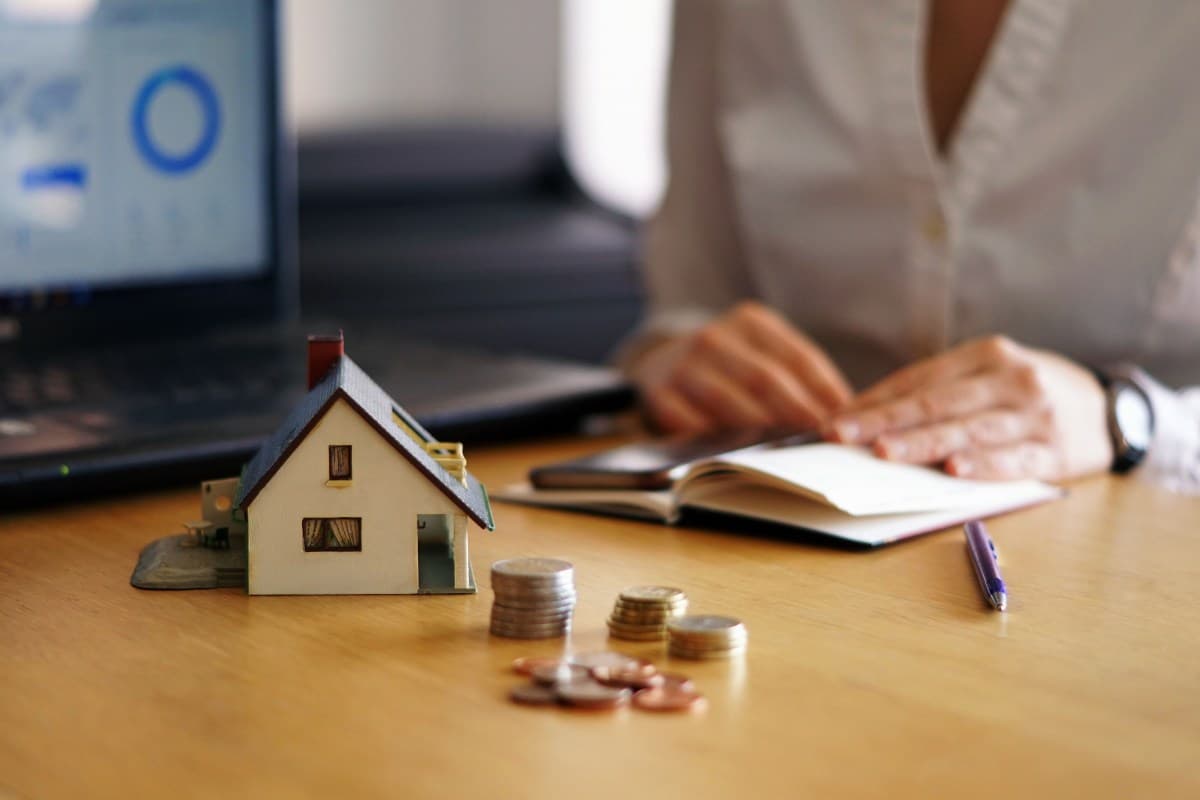
Negócios
3 min de leitura
Financiamento imobiliário nos EUA: entenda como funciona o mortgage
Modalidade de financiamento permite a compra de imóveis por estrangeiros, mas requer atenção a requisitos específicos.
Gabriel RodriguesPostado há 3 horas
Comprar uma casa nos Estados Unidos através de financiamento é uma alternativa viável para quem não deseja pagar o preço total do imóvel de uma só vez. O mortgage, como é conhecido o financiamento imobiliário americano, utiliza a própria propriedade como garantia e pode ter prazos de pagamento que se estendem por décadas.
Esse tipo de financiamento é comum no mercado imobiliário americano e pode ser acessado até mesmo por estrangeiros. Contudo, as condições de crédito variam conforme o perfil financeiro do comprador, o imóvel, a instituição financeira e o valor da entrada.
✨ O mortgage funciona com o imóvel como garantia, o que permite ao banco iniciar um processo de execução se o tomador não cumprir com suas obrigações.
Mortgage é o termo utilizado nos EUA para descrever operações de financiamento imobiliário. Com essa modalidade, o comprador recebe crédito para adquirir casas, apartamentos ou outros tipos de imóveis e paga a instituição financeira em parcelas, acrescidas de juros. Uma característica fundamental é que o próprio imóvel fica vinculado ao contrato como proteção para o banco, diferindo de empréstimos sem garantia específica.
O imóvel não fica necessariamente registrado em nome do banco, pois no sistema americano o comprador geralmente mantém a propriedade registrada sob seu nome, enquanto o credor conserva os direitos de garantia, podendo acionar esses direitos em caso de inadimplência.
O processo de financiamento imobiliário nos EUA tem início com uma avaliação do perfil do comprador e do imóvel a ser adquirido. A instituição financeira analisa fatores como renda, patrimônio e histórico de crédito. Após a aprovação, o financiamento é estruturado com um valor principal de amortização, uma taxa de juros e um prazo para pagamento, com parcelas que incluem amortização, juros e outros custos.
Os prazos de financiamento normalmente são longos, variando de 15 a 30 anos, e é importante saber que a entrada, conhecida como down payment, é o valor pago inicialmente pelo comprador. Para estrangeiros, é comum um percentual de entrada de pelo menos 25% do valor do imóvel.
Além de determinar o montante a ser financiado, o valor da entrada pode afetar as condições oferecidas pelo credor. Quanto maior a entrada, menor o saldo a ser financiado e o custo total dos juros, o que pode resultar em parcelas mais baixas e menor exposição à dívida.
Para os brasileiros que desejam financiar uma propriedade nos EUA, uma alternativa é o financiamento oferecido pelo Inter, que inclui apoio durante todo o processo de compra, desde a pré-qualificação até a aprovação do crédito.
A comparação entre mortgage e financiamento imobiliário no Brasil deve ser feita com cautela, considerando taxas de juros e fatores econômicos distintos entre os dois mercados.
Além das parcelas do mortgage, o comprador deve estar ciente de custos adicionais como impostos, seguros, tarifas e despesas relacionadas ao imóvel, o que é fundamental para calcular o custo total da aquisição.
Leia Também
Não perca nenhuma notícia!
Receba as principais notícias e análises diretamente no seu email. Grátis e sem spam.
Gostou desta notícia? Compartilhe!


Mais de Negócios
Negócios
Iguá Saneamento considera leilão em Alagoas e revela plano de investimentos
A empresa prioriza execução de contratos atuais e anunciou aumento de capital para R$ 700 milhões.
06 de out.Gabriel Rodrigues
Negócios
Neodent anuncia investimento de R$ 2 bilhões em nova fábrica de implantes dentários
Nova unidade em Curitiba terá capacidade para 15 milhões de implantes anualmente até 2031.
21 de set.Gabriel Rodrigues
Negócios
CoreWeave enfrenta crise de confiança com dívida de US$ 50 bilhões
As ações da empresa de IA caem devido a temores sobre financiamento e expansão de data centers.
15 de out.Gabriel Rodrigues
Negócios
Eventos corporativos em São Paulo crescem 22% e mudam de abordagem
Relatório da UBRAFE indica aumento significativo em eventos e mudança na percepção sobre investimento.
21 de set.Gabriel Rodrigues